想用分期乐借5千元去还别的贷款,这条路走不通。借款合同写死了这笔钱只能用于消费,拿去归还其他平台的欠款就是改变贷款用途。放款后钱会进指定的消费收款账户,平台通过受托支付和资金流向监测核查用途,一旦发现款项流进了还款账户,有权要求你一次性结清整笔借款,并把这条记录同步进征信。以贷养贷本身也填不满坑,欠款只会越滚越大。
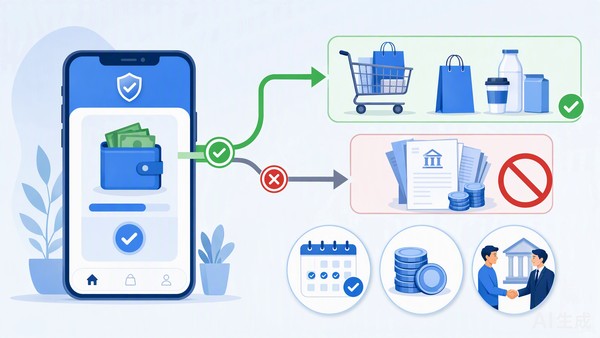 分期乐借5千以贷养贷的流程怎么走?哪一步最容易卡住?
分期乐借出来的钱合同上让不让拿去还贷
不让。截至2026年10月,分期乐给每笔借款定的用途都是消费,不是还债。你在申请时勾选的用途、放款后的收款账户、以及能不能自主支付,都被这条约束卡着。5千元以内多数能自主支配,超过的部分不少走受托支付,钱直接打给商家而不是你的银行卡。等款项绕进另一家平台的还款通道,系统识别到用途和合同对不上,违规就成立了。有个用户三个平台的账单都压在月中到期,合计欠2.1万元,他从分期乐借出5千想去堵最小的那张,当天放款当天被风控标注,第二天就收到全额结清的通知。
真拿分期乐的钱还了别的贷款会出什么后果
最直接的后果是分期乐要求把这5千元连本带息提前一次性结清,同时冻结或关闭剩下的额度,之后再想提额基本没戏。
- 征信这一层:违规记录连着后面的逾期一起上报,再去办信用卡或房贷,审批时容易被认定资金链紧张。
- 成本这一层:为堵旧账又背一笔新债,年化7.2%到24%的利息照常算,多滚几期,本金没少,手续费倒多出一截。
周转不开又不想违规合规的办法有哪几种
先保住正在还的这期不出逾期,比急着借新钱更实际。分期乐App里能直接办两条路:账单分期把这期应还金额拆成3、6、12期,按剩余未还本金收分期手续费;最低还款一般还本期账单的10%就不算逾期,但没还的那部分按天计息。
| 办法 | 适合什么情况 | 要付的代价 |
| 账单分期 | 只是这月手头紧,下月能缓过来 | 按剩余本金收分期手续费,分得越久总利息越高 |
| 最低还款 | 这月实在凑不齐整笔账单 | 剩余部分按天计息,长期只用最低还款会越还越多 |
| 协商停息挂账 | 收入明显下降或遇到突发情况 | 要提供失业或疾病证明,谈下来最长能分60期,得主动打客服申请 |
说回这笔5千元:如果只是临时几天周转,账单分期或最低还款就能扛过这期,没必要去碰以贷养贷;如果是长期收入盖不住所有欠款,主动打客服电话申请个性化分期,比从另一个平台再借一笔划算得多。至于借出来的钱到底能不能这么用、逾期后又该怎么谈,逾期之后怎么和平台沟通里记了几种实际说法,更多还款和额度相关的规则,知识科普栏目里还有几篇可以对照。
