手里有分期乐,想再找一个能随借随还、放款稳的平台,靠的不是谁家广告喊得响,而是它有没有放贷资质、查不查征信。截至 2026 年 10 月,和分期乐同类的正规渠道,放款前基本都要过两道关:一是核对个人征信,二是看有没有稳定的收入或流水。两道都过,额度才批得下来,多数人第一次借到的数在几千到两三万元之间;征信有逾期、或者没有任何信用记录,反而容易被拒,或者只给很低的额度。
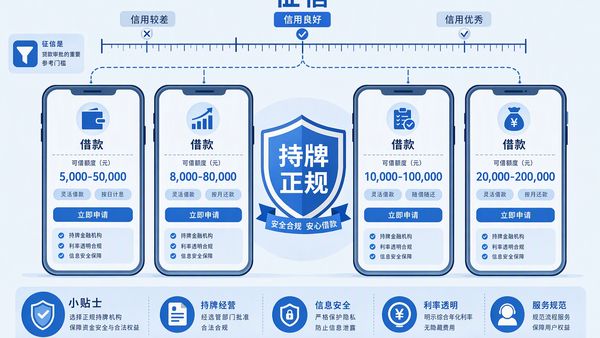 找和分期乐一样好借的平台,正规持牌的要先看这些门槛
挑平台先看有没有放贷资质
能不能借到钱是第一层,借到的钱安不安全是第二层,很多人只盯着第一层,结果栽在第二层。判断一家平台靠不靠谱,看下面几点就够,不用听销售怎么说。
- 有没有放贷牌照:正规渠道要么自己持牌,要么和持牌机构合作放款,App 里的借款方会写明机构全称,查不到的要警惕。
- 利率透不透明:年化利率、每期费用在签约页就该列清楚,只说日息几块钱却不给年化的,往往藏着高成本,具体以申请时为准。
- 能不能提前还清:支持提前结清、且违约金写明的,资金周转灵活;只让分期到期、提前还得罚金的,慎选。
- 查不查征信:接入征信的平台,按时还有助于累积记录,逾期也会如实上报,这一点恰恰是辨别正规与否的信号。
常见几类借贷渠道,门槛和成本各不同
想换平台,先搞清楚自己缺的是短期周转还是一笔稍大的钱,不同渠道的准入和价格差别不小,这里放在一起比一比。
| 渠道类型 | 准入条件 | 大致成本 |
| 持牌消费信贷 | 查征信、有稳定收入,门槛中等 | 年化多在百分之十几到二十几,以页面为准 |
| 银行信用贷 | 看工资流水和征信,门槛更高 | 利率相对低,审批慢,额度较大 |
| 电商或话费分期 | 门槛低,额度小 | 常按手续费计,折算年化偏高 |
分得简单点:要额度稳、成本低就冲银行信用贷;只要短期应急、金额不大,持牌消费信贷更灵活;电商分期适合买固定商品,不适合长期借钱。
想借得顺,先把自己的条件养好
同一类平台,有人秒批、有人被拒,差的往往不是平台,而是账号本身的状态。按下面几条自查,比到处试额度更有用。
- 先查一次自己的征信:看清有没有没结清的逾期、近期有没有被多家机构反复查询,硬查询太多会拉低后面的通过率。
- 把旧的账单结清:手上分期、月付有没还完的,先还掉再申请,占用的额度回来,通过率和给到的额度都更高。
- 补一份稳定收入证明:绑定的银行卡每月有进账、实名认证完整,机构更愿意放款,额度也给得比空号高。
- 别同时广撒网申请:短时间内在多家点申请,每次都可能留一条查询记录,反而让后面的机构觉得你急缺钱。
这里要划一条底线:正规平台没有“百分百下款”“无视征信放款”这种说法,凡是先收保证金、要求私下转账、或者承诺包装资料就能过的,基本踩了违规红线,离得越远越好。真有资金周转需要,优先走银行或持牌机构的正规渠道;如果只是想把手上已有的信用额度变成可用资金,可以先看白条合规使用方法有哪些,把能借和该借分清楚,更多平台规则在金融资讯栏目里持续更新。
