蚂蚁花呗使用攻略:
用花呗,核心就一句话:先消费后还款,账单日到还款日之间免息,按时还清不花一分钱利息。下面是几个实用要点:
基础用法
支付方式:线上在支持花呗的电商或App付款时选花呗;线下在超市、餐厅等合作商家,用支付宝付款码即可。
还款规则:每月有固定还款日(通常为9号或10号),到期当天系统会自动从余额、余额宝或绑定的借记卡扣款,也可以主动还。
分期付款:大额消费可选3、6、12、24期分期,能减轻一次性还款压力,但会产生手续费,用之前先算好成本。
免息期与账单管理
免息期最长可达41天:当月消费,下月还款日前还清就不产生利息。
还款日可调整:签约满一年以上的用户,可在“花呗-我的-还款日设置”里把还款日改成15日或20日,方便和工资日对齐。
提额技巧
花呗额度是系统不定期综合评估后自动调整的,人工无法干预。想提额可以试试这几种官方认可的方式:
额度快充:把资金锁定在余额宝,按约1:1提升额度,解锁后额度恢复。
补充资产证明:在花呗“总计额度”页面补充社保、公积金、房产、车辆等证明,能有效提升还款能力评估。
完善个人信息:补充学历、职业、车辆、房产等信息,有助于提升芝麻信用分。
保持良好使用习惯:按时还款、多元化消费、保持账户活跃,是提额的基础,千万不要套现或刷流水。
蚂蚁花呗额度最高多少钱?
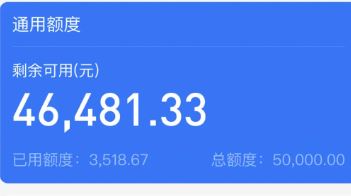
花呗额度没有统一最高上限,通常在500元至5万元之间,部分优质用户可能更高。
常见范围:大多数用户额度在500元到5万元之间,具体看系统评估。
谁能更高:信用好、消费稳定、还款及时的用户,额度可能突破5万元,甚至达到10万元以上。
怎么提升:按时还款、多场景消费、完善个人信息,有助于系统调高额度,但无法人工强制提额。
如果你只是想解决短期资金压力,合规的思路
与其追着“花呗取现方法”不放,不如把问题拆成两部分:账单怎么处理、现金缺口怎么补。你可以优先考虑调整消费结构、分期或按账单节奏安排还款;若有长期需求,再评估信用产品与正规资金来源。对“现金周转”更稳定的做法通常是可预期、可对账、可持续,而不是依赖灰色链条。
怎么快速判断自己是否在踩线
看三点就够:交易是否真实对应你的实际消费/服务需求;资金路径是否出现明显“先收后回、变相现金化”;是否存在与他人约定的对价结构(尤其是固定比例、固定服务费)。只要答案指向“为了变现”,那就很可能属于花呗套出来风险操作。
别被“2026版、15种方法”这种叙事带节奏。真正能降低风险的,是坚持合规使用思路,清楚每笔交易的真实场景与资金去向。把时间留给可执行的还款与预算安排,才更踏实。
