打开花呗的还款页,多数人看到两个数:应还总额和最低还款额。花呗还钱时显示的这两个金额,应还总额是本期要还清的全部,最低还款额按账单的10%算,先还这一笔不算逾期,剩下的部分从还款日次日起按日利率0.05%计息。截至2026年11月,这套口径在支付宝App的花呗账单页里都能对上,具体以申请时的页面为准。
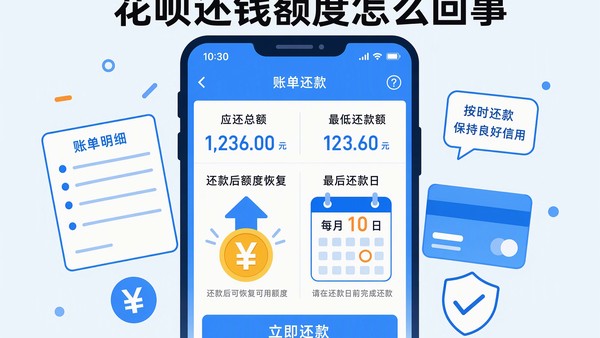 花呗还钱额度怎么回事?最低还款和全额还清差在哪?
应还总额和最低还款额是怎么算出来的?
应还总额把本期已出账的消费、分期的当期本金和产生的费用全加在一起;最低还款额取其中的一成上下,账单2000元时最低还200元就能保住这期的记录。办过分期的另有手续费,按期分摊,费率在账单明细里逐笔列着,以页面显示为准。
只还最低还款额,剩下的部分怎么计息?
没还的那部分不再享受免息,从还款日次日起按日利率0.05%计息,一直算到结清为止。账单2000元只还最低的200元,剩下1800元每天利息0.9元,一个月27元上下,这笔钱会并进下一期账单接着算。
最低还款和全额还清,额度恢复差在哪?
全额还清时本金当天释放,可用额度多在次日到3天回到原有水平;只还最低那笔,只有还掉的200元当天放回,剩下的1800元继续占着额度,下一期账单结清前都动不了。
| 比什么 | 只还最低还款额 | 还款日全额还清 |
| 利息 | 剩余本金按日利率0.05%照算 | 免息期内不产生利息 |
| 额度释放 | 只放已还的那一成,其余继续占用 | 本金当天释放,次日到3天刷新 |
| 适合的情形 | 当月手头紧,几天内能补上 | 到期有钱,想省利息的人 |
拿真实日子算一遍:账单日每月10日,上月消费3000元,10日出账,手头只有400元就先还400元保住这个月的记录;工资18日到账,再把剩余的2600元补清,中间8天按2600元计息,一天1.3元、8天10元出头,换的是不留下逾期记录。
到还款日那天按这个顺序走:
- 打开支付宝,进「花呗」点「我的账单」;
- 把「应还总额」和「最低还款额」两个数记下来;
- 到期有钱点「全部还清」,本金当天释放;
- 手头紧先还最低那笔,把剩余本金和起息日期记下来;
- 发了工资尽快补清,别拖过下一期账单日。
把额度直接换现的路官方没开。花呗的钱只能付给支持花呗的商家,收款码转给自己、找中介换现这些做法账单全程留痕,评估一收紧额度先被压,比那点利息亏得多。真缺现金,用银行卡取现或者正规信贷渠道,别拿账单日做文章。
额度回来的快慢各家账户略有差别,另一个平台同类问题的拆法可以互相印证,见抖音月付还款后额度没了怎么回事;账单页入口和还款步骤拿不准的,操作指南栏目里还有几篇照着点就行。
还款日先看账单页那两个数:不缺钱就全额还清,利息一分不花,额度当天开始回;确实紧就先还最低那笔,把剩余本金和起息日记在手机备忘里,一周内补清,成本就能压在几十元以内。
