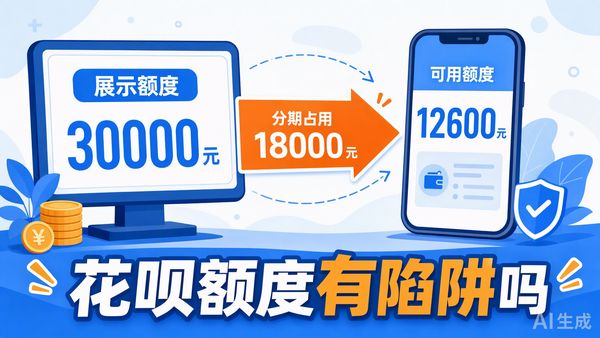
花呗的坑基本不在借钱那一刻,而在两个数字对不上号的瞬间。页面上显示的展示额度只是系统批下来的消费上限,结账时真正能刷出去的金额是可用额度,后者几乎总比以前者小。截至2026年10月,这两个数在支付宝App的「花呗—我的额度」页里都查得到,未结清的分期、商户类目限制、风控校验都会把可用额度往下压,大额订单被拒多数就栽在这里。
 花呗额度有陷阱吗,展示额度和可用额度差在哪,按自己情况选
展示额度和可用额度到底差在哪?
两个数字差在未结清的占用上。可用额度=展示额度-还没还清的账单本金,每做一笔分期或者选最低还款,未还部分就等额把额度占住,账单结清后一般在一到三天里逐步放出来。买过18000元的分期商品,3万元的展示额度常常只剩1万多元可用,刷一台2万元的笔记本,付款页直接提示额度不足。
商户类目和风控同样会压可用额度。珠宝、房产、批发类商户经常整类不支持花呗;异地登录或换过绑卡,可用额度也会被临时调低,验证过去就恢复。两个数字的分工可以这么看:
| 项目 | 展示额度 | 可用额度 |
| 含义 | 系统批出的消费上限 | 此刻结账真实能刷出的金额 |
| 变化频率 | 按月评估,调整一次管一个周期 | 每笔订单即时增减 |
| 谁在占用它 | 暂用冻结、风控下调 | 未还清的分期和最低还款本金 |
额度说降就降,多久能恢复正常?
砍额度不是偶然事件,固定额度由系统按月滚动重估,触发下调的点集中在账单逾期、短期多头借贷、常年贴着上限用满这几类,幅度也不含糊,3万元砍到5000元的情况每个调额周期都有人碰上。下调记录在「我的额度」页底部就能查到,有异议当场提申诉。
原因不同,恢复的快慢差很大。逾期造成的,还清账单后一般还要再等3~6个月才可能回到原档位;多头借贷造成的,用信回落后的1~2个账单周期就有机会调回来;账号异常叠加逾期的最难翻身,半年内不指望新额度。还款以后额度回不来这事不止花呗有,抖音月付还款后额度没了怎么回事那篇把回收逻辑讲得更细,两家系统的思路是相通的。
所谓内部有人、交钱包涨的提额服务,平台从来没有授权过,花呗不存在任何付费提额通道。中介圈里流传的做法拆开看就这三类:
- 发一张P过的提额截图,收完定金就把人拉黑
- 引导你在指定商户买东西再返钱,这笔交易本身违反平台规则,账号几天内就可能被冻结
- 开口就要账号密码和短信验证码,转手把账户里的钱转走
已经交过钱的,第一时间在App里举报并改掉支付密码。想正当扩大可用空间,只有临时额度申请和额度快充两条合规路,临时额度到期自动回落,账号安全比多出来的几千块重要。
大额消费之前,怎么给额度留余地?
把可用额度当成实时余额来管。计划买6000元的手机,可用额度至少留到7000元再下单:订单当场占用额度,账单到期还要整笔还清,贴着上限用很容易在还款日凑不齐钱。已分期没结清的,走「花呗—我的账单—提前还款」一次性结掉剩余本金,被占的额度当天开始恢复。
常做分期的人还得算费率账。以12期为例,每期费率0.75%、折合年化约13%~16%,利息按初始本金全额收,提前结清也不退。短期周转用账单分期还算划算,超过半年的资金安排,拿这个费率和借呗按日计息或者银行贷款对比一下再做决定,具体数字以申请时页面显示为准。
落地的做法就三条:结账前认准可用额度那个数字,大额消费提前几天把分期结清腾空间,收入不稳的半年里把分期当备用通道而不是主力。真要把额度换成钱,先去额度回收栏目看清楚合规做法,别拿账号去碰来路不明的野路子。
